Pháp lý bất động sản vẫn là yếu tố cần được đặt lên hàng đầu trước vị trí, giá bán hay tiềm năng tăng giá. Một tài sản có vị trí đẹp nhưng không đủ điều kiện chuyển nhượng, đang tranh chấp hoặc bị hạn chế quyền giao dịch có thể khiến người mua đối mặt với rủi ro lớn hơn rất nhiều so với khoản lợi nhuận kỳ vọng.
Theo Điều 45 Luật Đất đai 2024, để thực hiện quyền chuyển nhượng trong trường hợp thông thường, quyền sử dụng đất phải đáp ứng các điều kiện như có Giấy chứng nhận theo quy định, đất không có tranh chấp hoặc tranh chấp đã được giải quyết, quyền sử dụng đất không bị kê biên để bảo đảm thi hành án, vẫn trong thời hạn sử dụng và không bị áp dụng biện pháp khẩn cấp tạm thời.
Khung pháp luật hiện hành về đất đai, nhà ở và kinh doanh bất động sản đã có nhiều thay đổi từ ngày 1/8/2024 sau khi Luật số 43/2024/QH15 điều chỉnh thời điểm có hiệu lực của các luật liên quan. Vì vậy, người mua năm 2026 cần kiểm tra pháp lý bất động sản theo quy định hiện hành, không nên chỉ dựa vào kinh nghiệm giao dịch từ nhiều năm trước.
1. Vì sao pháp lý phải kiểm tra trước cả giá và tiềm năng?
Khi mua bất động sản, người mua thường quan tâm trước tiên đến ba vấn đề: vị trí, giá và khả năng tăng giá.
Tuy nhiên, cả ba yếu tố này chỉ có ý nghĩa khi tài sản có thể giao dịch hợp pháp.
Một lô đất giá thấp hơn thị trường 20% nhưng đang tranh chấp chưa chắc là món hời. Một căn nhà nằm trên tuyến phố đẹp nhưng quyền sử dụng đất đang bị kê biên cũng không thể được đánh giá giống một tài sản có hồ sơ đầy đủ.
Luật Đất đai 2024 xác định khá rõ các điều kiện cơ bản để người sử dụng đất thực hiện quyền chuyển nhượng. Ngoài Giấy chứng nhận, tài sản còn phải đáp ứng điều kiện về tranh chấp, kê biên, thời hạn sử dụng và các biện pháp hạn chế quyền khác.
Do đó, trình tự phù hợp nên là: Pháp lý → Giá trị sử dụng → Giá mua → Tiềm năng tăng giá.
Không nên làm ngược lại: Thấy giá rẻ → đặt cọc → sau đó mới kiểm tra pháp lý.
Đây cũng là nguyên tắc quan trọng nhất khi kiểm tra pháp lý nhà đất trước khi xuống tiền.
2. Giấy tờ đầu tiên cần kiểm tra: Giấy chứng nhận quyền sử dụng đất
Đối với nhà đất đã được cấp giấy, tài liệu đầu tiên người mua cần yêu cầu xem bản chính là Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất, thường được gọi quen là sổ đỏ hoặc sổ hồng.
Nghị định 101/2024/NĐ-CP quy định về đăng ký đất đai, cấp Giấy chứng nhận và hệ thống thông tin đất đai, có hiệu lực từ ngày 1/8/2024.
Khi kiểm tra Giấy chứng nhận, không nên chỉ nhìn tên chủ sở hữu. Cần đối chiếu:
- Người sử dụng đất, chủ sở hữu tài sản.
- Số thửa, tờ bản đồ.
- Địa chỉ thửa đất.
- Diện tích.
- Hình thức sử dụng.
- Mục đích sử dụng.
- Thời hạn sử dụng.
- Nguồn gốc sử dụng.
- Sơ đồ thửa đất.
- Tài sản gắn liền với đất được ghi nhận.
- Nội dung đăng ký biến động nếu có.
Đặc biệt, diện tích trên Giấy chứng nhận cần được so sánh với hiện trạng thực tế. Luật Đất đai cũng có quy định xử lý trường hợp diện tích đo đạc thực tế chênh lệch so với Giấy chứng nhận, tùy vào tình trạng ranh giới và tranh chấp.
Vì vậy, một trong những giấy tờ mua bất động sản quan trọng nhất không chỉ phải “có”, mà còn phải được đọc và đối chiếu đúng.
3. Kiểm tra người bán có thực sự có quyền bán hay không
Một pháp lý bất động sản an toàn không chỉ phụ thuộc vào tài sản mà còn phụ thuộc vào người thực hiện giao dịch.
Người mua cần xác định người đang ký hợp đồng có đúng là người có quyền định đoạt tài sản hay không.
Cần đối chiếu:
- Họ tên trên Giấy chứng nhận.
- Giấy tờ định danh của người bán.
- Thông tin về đồng sở hữu nếu có.
- Văn bản ủy quyền nếu giao dịch thông qua người được ủy quyền.
- Tình trạng tài sản chung trong trường hợp có liên quan.
- Hồ sơ thừa kế nếu người bán có quyền từ việc nhận thừa kế.
Đặc biệt, một Giấy chứng nhận chỉ ghi tên một người chưa phải lúc nào cũng đồng nghĩa tài sản chỉ liên quan đến người đó. Luật Đất đai 2024 có quy định về trường hợp quyền sử dụng đất hoặc tài sản gắn liền với đất là tài sản chung của vợ chồng nhưng Giấy chứng nhận đã cấp chỉ ghi tên một người và có thể được cấp đổi để ghi cả hai khi có yêu cầu.
Vì vậy, trước khi chuyển tiền đặt cọc lớn, người mua cần xác định rõ ai có quyền ký và ai cần tham gia giao dịch.
Nếu tình trạng sở hữu phức tạp, nên yêu cầu công chứng viên hoặc luật sư kiểm tra hồ sơ cụ thể.
4. Kiểm tra quy hoạch và mục đích sử dụng đất
Một lô đất có Giấy chứng nhận vẫn cần kiểm tra quy hoạch nhà đất.
Lý do là giá trị sử dụng của tài sản phụ thuộc rất lớn vào mục đích sử dụng hiện tại và định hướng quy hoạch của khu vực.
Người mua nên xác minh:
- Đất ở hay đất nông nghiệp?
- Có nằm trong quy hoạch giao thông không?
- Có thuộc khu vực công trình công cộng không?
- Có hành lang bảo vệ công trình không?
- Có thuộc phạm vi dự án hoặc thu hồi đất không?
- Có phù hợp để xây dựng công trình mong muốn không?
Không nên nghe câu “đất này sau chuyển lên thổ cư được” rồi mặc định chắc chắn có thể chuyển mục đích.
Việc sử dụng và cấp Giấy chứng nhận cho đất phải xem xét nhiều điều kiện, trong đó quy hoạch là một yếu tố có liên quan trong nhiều trường hợp. Luật Đất đai 2024 cũng quy định cụ thể về việc xem xét cấp Giấy chứng nhận đối với một số trường hợp đất đang sử dụng dựa trên tình trạng tranh chấp và mức độ phù hợp với quy hoạch.
Do đó, kiểm tra pháp lý nhà đất phải đi cùng kiểm tra quy hoạch, thay vì chỉ xem sổ.
5. Kiểm tra tranh chấp, kê biên và tình trạng thế chấp
Đây là bước người mua bất động sản lần đầu rất dễ bỏ qua.
Theo Luật Đất đai 2024, điều kiện thực hiện quyền chuyển nhượng bao gồm việc đất không có tranh chấp hoặc tranh chấp đã được giải quyết; quyền sử dụng đất không bị kê biên hoặc áp dụng biện pháp khác để bảo đảm thi hành án và không bị áp dụng biện pháp khẩn cấp tạm thời.
Vì vậy, người mua cần kiểm tra ít nhất ba nhóm vấn đề.
- Thứ nhất, tranh chấp: Không chỉ tranh chấp lớn tại tòa án mà còn cần quan sát tranh chấp ranh giới, lối đi chung hoặc mâu thuẫn với hộ liền kề.
- Thứ hai, thế chấp: Nếu tài sản đang thế chấp ngân hàng, giao dịch cần được xử lý đúng quy trình để bảo đảm việc giải chấp và chuyển quyền.
- Thứ ba, kê biên hoặc hạn chế giao dịch: Người mua không nên dựa hoàn toàn vào cam kết bằng miệng của người bán.
Nghị định 101/2024/NĐ-CP hiện điều chỉnh hoạt động đăng ký, cấp Giấy chứng nhận và hệ thống thông tin đất đai; hệ thống đăng ký đất đai là nguồn quan trọng để thực hiện các thủ tục và cập nhật biến động liên quan đến quyền sử dụng đất.
Với giao dịch có giá trị lớn, nên xác minh tình trạng pháp lý tại cơ quan đăng ký đất đai hoặc nhờ đơn vị chuyên môn hỗ trợ trước khi thanh toán.
6. Mua nhà phải kiểm tra thêm pháp lý của công trình
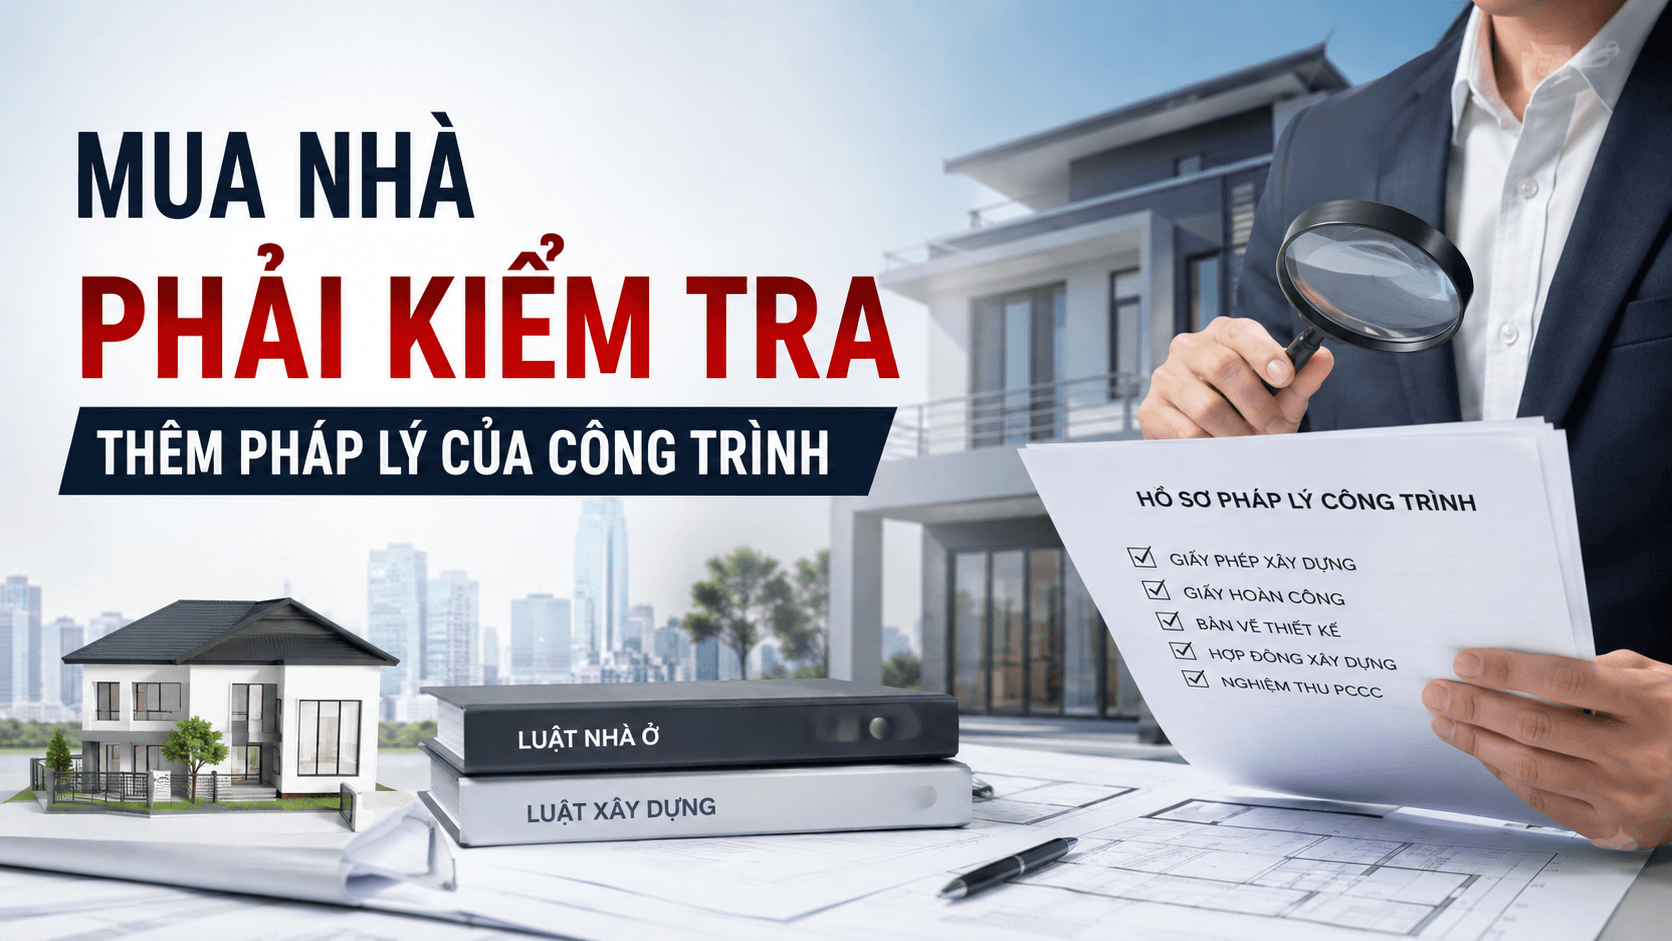
Pháp lý bất động sản đối với nhà ở không dừng lại ở quyền sử dụng đất.
Người mua còn cần kiểm tra công trình trên đất.
Các nội dung đáng chú ý gồm:
- Nhà đã được ghi nhận trên Giấy chứng nhận chưa?
- Diện tích xây dựng thực tế có phù hợp hồ sơ không?
- Có giấy phép xây dựng trong trường hợp thuộc diện phải có không?
- Công trình có phần xây dựng sai phép không?
- Có lấn sang thửa đất khác không?
- Công trình cải tạo có ảnh hưởng đến kết cấu hay quyền sở hữu không?
Một trường hợp khá phổ biến là Giấy chứng nhận thể hiện đất nhưng căn nhà xây trên đất chưa được ghi nhận đầy đủ.
Điều đó không tự động đồng nghĩa giao dịch không thể thực hiện, nhưng người mua phải hiểu rõ mình đang mua quyền gì và phần tài sản nào đã được pháp luật ghi nhận.
Luật Đất đai và các quy định về đăng ký hiện hành có cơ chế cấp Giấy chứng nhận đối với quyền sử dụng đất và tài sản gắn liền với đất khi đáp ứng các điều kiện tương ứng. Nghị định 101/2024/NĐ-CP là một trong các văn bản quan trọng điều chỉnh thủ tục này.
Do đó, trước khi mua nhà, nên so sánh hiện trạng – Giấy chứng nhận – hồ sơ xây dựng.
7. Mua dự án phải kiểm tra bộ hồ sơ pháp lý riêng
Nếu mua căn hộ, nhà phố hoặc đất thuộc dự án, bộ giấy tờ mua bất động sản cần kiểm tra sẽ khác với mua nhà đất riêng lẻ.
Luật Kinh doanh bất động sản số 29/2023/QH15 điều chỉnh hoạt động kinh doanh bất động sản và là một phần quan trọng của khung pháp lý hiện hành; Luật số 43/2024/QH15 đã đưa thời điểm áp dụng các thay đổi liên quan lên từ ngày 1/8/2024.
Tùy loại dự án và giai đoạn triển khai, người mua nên tìm hiểu các hồ sơ như:
- Quyết định hoặc văn bản chấp thuận đầu tư.
- Hồ sơ về quyền sử dụng đất của dự án.
- Quy hoạch chi tiết được phê duyệt.
- Giấy phép xây dựng nếu thuộc trường hợp phải có.
- Hồ sơ liên quan đến nghĩa vụ tài chính về đất.
- Điều kiện đưa sản phẩm vào kinh doanh.
- Hồ sơ nghiệm thu, bàn giao đối với sản phẩm đã xây dựng.
- Hợp đồng mua bán theo loại hình sản phẩm.
Đặc biệt, có dự án không đồng nghĩa mọi sản phẩm trong dự án đã đủ điều kiện bán.
Người mua cần kiểm tra đúng phân khu, tòa nhà, lô đất hoặc sản phẩm mình dự định mua thay vì chỉ xem pháp lý chung của toàn khu.
Luật Nhà ở số 27/2023/QH15 và Luật Kinh doanh bất động sản số 29/2023/QH15 là hai văn bản quan trọng điều chỉnh các giao dịch và hoạt động phát triển, kinh doanh nhà ở hiện nay.
8. Đừng xem nhẹ hợp đồng đặt cọc và hợp đồng mua bán
Nhiều rủi ro pháp lý bất động sản xuất hiện ngay từ giai đoạn đặt cọc.
Người mua thường chuyển tiền vì tin rằng đặt cọc chỉ là một thủ tục đơn giản.
Thực tế, văn bản đặt cọc cần làm rõ ít nhất:
- Tài sản cụ thể nào được giao dịch.
- Giá mua bán.
- Số tiền đặt cọc.
- Thời điểm ký hợp đồng chính thức.
- Hồ sơ bên bán phải cung cấp.
- Nghĩa vụ giải chấp nếu có.
- Ai chịu thuế, phí.
- Điều kiện hoàn cọc.
- Trường hợp mất cọc.
- Trách nhiệm nếu một bên không thực hiện giao dịch.
Không nên ký hợp đồng khi vẫn còn các khoảng trống như “sẽ bổ sung sau” đối với thông tin quan trọng.
Đặc biệt với dự án, người mua phải phân biệt rõ giữa: phiếu đăng ký → thỏa thuận đặt cọc → hợp đồng mua bán.
Tên gọi của giấy tờ không quan trọng bằng quyền, nghĩa vụ và bản chất khoản tiền mà người mua đang giao.
Với giao dịch có giá trị lớn hoặc điều khoản phức tạp, việc nhờ luật sư hoặc công chứng viên rà soát trước khi ký có thể giúp phát hiện những nghĩa vụ bất lợi mà người mua thông thường dễ bỏ qua.
9. Kiểm tra nghĩa vụ tài chính và khả năng sang tên
Một giao dịch chỉ thực sự hoàn thành về mặt sở hữu khi người mua có thể thực hiện thủ tục đăng ký biến động, sang tên theo quy định.
Theo Điều 45 Luật Đất đai 2024, trường hợp người sử dụng đất được chậm thực hiện hoặc ghi nợ nghĩa vụ tài chính thì phải hoàn thành nghĩa vụ tài chính trước khi thực hiện một số quyền, bao gồm chuyển nhượng quyền sử dụng đất.
Do đó, trước khi mua cần kiểm tra các nghĩa vụ liên quan có thể ảnh hưởng đến giao dịch.
Sau khi nhận chuyển nhượng trong dự án bất động sản, thủ tục đăng ký và cấp Giấy chứng nhận hiện có thể được thực hiện tại Trung tâm Phục vụ hành chính công, Văn phòng đăng ký đất đai hoặc Chi nhánh Văn phòng đăng ký đất đai theo quy trình được công bố.
Người mua vì vậy nên đặt câu hỏi ngay từ trước khi ký:
“Sau khi thanh toán, hồ sơ hiện tại có đủ cơ sở để tôi sang tên hay không?”
Nếu câu trả lời vẫn phụ thuộc vào việc người bán phải hoàn thiện nhiều thủ tục chưa rõ thời điểm, mức độ rủi ro cần được đánh giá lại.
10. Checklist pháp lý cần kiểm tra trước khi xuống tiền
Trước khi mua, người mua có thể áp dụng checklist pháp lý bất động sản theo thứ tự sau:
- Kiểm tra Giấy chứng nhận:
Đúng chủ sở hữu, đúng thửa đất, diện tích, mục đích và thời hạn sử dụng. - Kiểm tra người bán:
Người ký có đúng quyền bán hay cần thêm đồng sở hữu, người ủy quyền hoặc chủ thể khác tham gia? - Kiểm tra quy hoạch:
Tài sản có nằm trong đường giao thông, công trình công cộng hoặc khu vực bị hạn chế sử dụng không? - Kiểm tra tranh chấp:
Có tranh chấp ranh giới, lối đi hay quyền sở hữu không? - Kiểm tra thế chấp và kê biên:
Tài sản có đang bị ràng buộc bởi khoản vay hoặc biện pháp thi hành án không? - Kiểm tra công trình:
Nhà trên đất có phù hợp hồ sơ và được ghi nhận như thế nào? - Nếu mua dự án, kiểm tra hồ sơ dự án:
Không chỉ xem brochure hoặc giấy phép chung. - Kiểm tra hợp đồng:
Đọc kỹ giá, tiến độ thanh toán, bàn giao, phạt và điều kiện hủy giao dịch. - Kiểm tra nghĩa vụ tài chính:
Xác định các khoản còn tồn tại và trách nhiệm của từng bên. - Kiểm tra khả năng sang tên:
Chỉ xuống tiền lớn khi hiểu rõ con đường pháp lý để quyền sở hữu hoặc quyền sử dụng được chuyển sang mình.
Luật Đất đai hiện hành quy định rõ điều kiện cơ bản để quyền sử dụng đất được chuyển nhượng gồm Giấy chứng nhận theo trường hợp luật định, tình trạng không tranh chấp, không bị kê biên, còn thời hạn sử dụng và không bị áp dụng biện pháp khẩn cấp tạm thời.
Vì vậy, pháp lý bất động sản vẫn nên là bước kiểm tra đầu tiên trước vị trí, lợi nhuận hay câu chuyện tăng giá.
Một bất động sản có thể mất cơ hội tăng giá nếu mua chậm, nhưng một giao dịch pháp lý không rõ ràng có thể khiến nhà đầu tư mất nhiều thời gian và nguồn lực để xử lý hậu quả.
Nguyên tắc phù hợp nhất trước khi xuống tiền là: Pháp lý rõ → quyền sở hữu rõ → khả năng sang tên rõ → sau đó mới đánh giá giá và tiềm năng.
Nếu một tài sản không vượt qua được bước kiểm tra pháp lý, mức giá rẻ hoặc tiềm năng quy hoạch cũng chưa đủ để biến nó thành một khoản đầu tư an toàn.
* Lưu ý: Nội dung mang tính phân tích thị trường, không phải khuyến nghị đầu tư hoặc cam kết lợi nhuận.